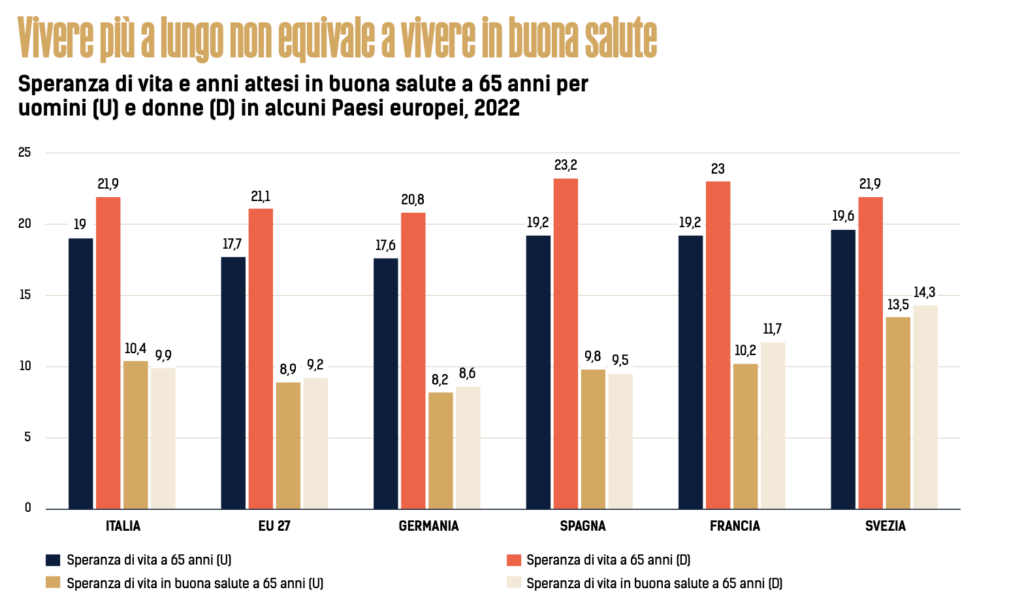
La demografia è un fattore decisivo per le scelte di investimento di risparmiatrici e risparmiatori. E la longevity economy ridisegna esigenze di investimento e scelte di accumulo e di decumulo intorno a orizzonti temporali che si allungano e si fanno più complessi. Secondo il Centro Studi e Ricerche Itinerari Previdenziali l’economia della longevità sarà un motore di investimento decisivo nei prossimi anni e già oggi muove 714,8 miliardi di euro, quasi un terzo del PIL nazionale. Questo apporto proseguirà man mano che si procederà con l’invecchiamento della popolazione. Sempre Itinerari Previdenziali stima che nel 2050 in Italia l’aspettativa di vita sarà di 87,8 anni per le donne e 84,3 per gli uomini, questo significa che, una volta giunti all’età pensionabile, si avranno ancora due decenni di vita davanti. Un tema, questo, presente anche in altri Paesi dal momento che l’invecchiamento della popolazione è una tendenza di ordine strutturale in tutte le economie avanzate, e questo si riflette sia sugli investimenti sia sul comportamento dei risparmiatori, anche in merito ai differenti profili di rischio.
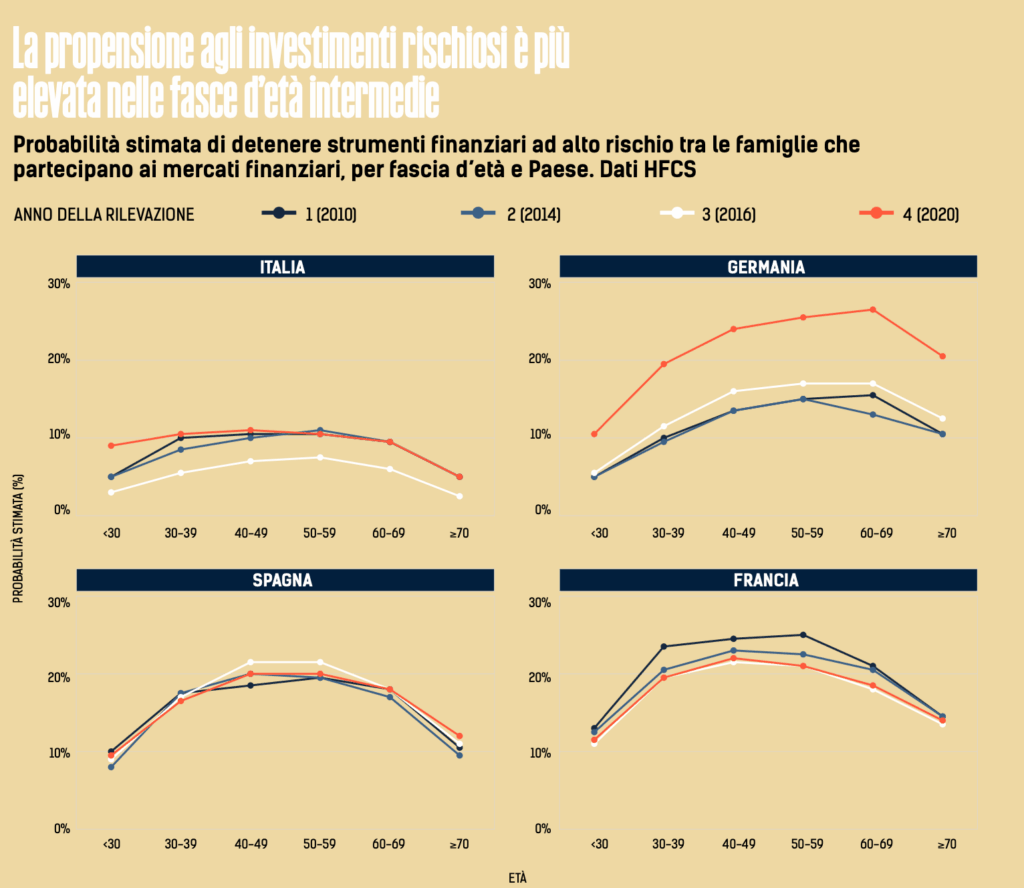
La Banca d’Italia, nel recente studio ‘Invecchiamento della popolazione e scelte di portafoglio nei principali paesi dell'Unione europea’, ha analizzato la propensione degli investitori a detenere attività di rischio nel ciclo del corso della vita, con un andamento a U rovesciata per cui l’investimento rischioso (tipicamente azionario) si riduce man mano che aumenta l’età anagrafica. “Un fatto stilizzato ben consolidato è che le famiglie italiane partecipano in misura sostanzialmente inferiore, rispetto alle loro controparti nelle altre principali economie, ai mercati finanziari caratterizzati da elevata volatilità e rischio di capitale, come quelli delle azioni e dei fondi comuni azionari. Una possibile spiegazione risiede nei fattori demografici: una popolazione relativamente più anziana può mostrare una minore propensione a detenere attività rischiose”, si legge nel paper. Il World Economic Forum, in uno studio del 2025, notava come, in linea con le dinamiche di allungamento della vita, la prossima frontiera della previdenza sarà trasformare il risparmio accumulato per il futuro in un flusso di reddito vitalizio prevedibile e affidabile. Una sfida globale, senz’altro, in quanto come ricorda lo stesso WEF “un europeo su tre non risparmia per la pensione; un americano su cinque con più di 50 anni non ha risparmi pensionistici”.
Un sistema pensionistico poco previdente?
“La fase di decumulo è l’aspetto meno maturo in termini di consapevolezza nell’ambito della previdenza complementare” afferma Nadia Vavassori, responsabile fondi pensione aperti, Amundi SGR interrogata sul punto da FundsPeople. Sul tema della conversione del capitale accumulato in reddito pensionistico, sostiene l’esperta, “permane ancora una forte resistenza, dovuta principalmente alla volontà degli aderenti di riscuotere e gestire in autonomia il montante accumulato, alla limitata fiducia nella rendita e alla possibilità di accedere anticipatamente alle somme maturate prima del pensionamento, con conseguente riduzione del capitale disponibile al termine della fase di accumulo”. Entra nel merito anche Andrea Mariani, direttore generale di Fondo Pegaso laddove sottolinea che “i fondi pensione fino ad oggi sono stati molto poco pensionistici, dal momento che in un sistema ad adesione volontaria l’obbligo di una rendita vitalizia è vissuto come ‘respingente’ e per tale ragione è stata prevista un’eccezione per poter ritirare tutto in capitale. Tuttavia l’eccezione è diventata la regola, visto che le trasformazioni in rendita vitalizia hanno rappresentato il 7% delle prestazioni pensionistiche erogate dai fondi pensione (5% se consideriamo anche le RITA), che si dimezza nel caso in cui non si considerino i fondi pensione preesistenti”. Mariani auspica “un miglioramento significativo della situazione con le nuove rendite introdotte dalla Legge di Bilancio 2026”, che saranno gestite dai fondi pensione “e non più dalle assicurazioni”. Il riferimento è alle norme introdotte dalla manovra di Bilancio che contengono tre formule accanto alla rendita vitalizia classica di tipo assicurativo: la rendita a durata definita; una tipologia legata a prelievi liberamente determinabili; e la prestazione mediante frazionamento su cinque anni (le prime due sono attuate dal 1° luglio 2026, mentre la terza sarà richiedibile dal 31 ottobre).
Un approccio più ampio all’investimento
Il tema del decumulo si sposa anche con quello legato alla necessità di creare un approccio allargato al tema del risparmio, orientato non soltanto al rendimento ma anche alla possibilità di maturare soluzioni ibride che accompagnino l’investitore nel corso della vita (lunga, si auspica). E la consapevolezza di questa necessità inizia a emergere tra gli investitori stessi, come sottolinea Annalisa Nurzia, responsabile area di coordinamento Ramo Vita di Intesa Sanpaolo Assicurazioni, che ricorda come la stessa offerta stia evolvendo, con l’introduzione di percorsi di investimento life cycle, l’integrazione di coperture assicurative, in particolare per il rischio di non autosufficienza, e l’ampliamento delle opzioni per la fase di decumulo. Sul fronte della domanda, afferma Nurzia, “si osserva un crescente interesse per le coperture assicurative per i principali rischi della longevità, dalla non autosufficienza alle spese sanitarie, soprattutto in abbinamento a soluzioni previdenziali nell’ambito del welfare aziendale”. Tuttavia anche lei sottolinea come il rischio di vivere più a lungo delle proprie risorse resti ampiamente sottovalutato. “Meno del 40% dei lavoratori aderisce oggi a una forma di previdenza complementare e, al momento del pensionamento, la maggioranza (il 98%) sceglie il capitale invece della rendita vitalizia, lo strumento più efficace per proteggersi dal rischio di esaurire i propri risparmi”. Nurzia, come già gli altri esperti, aggiunge a queste fragilità del sistema fattori spesso trascurati, come inflazione, spese sanitarie e perdita di autonomia. La vera sfida della longevity economy, insomma, non si esaurisce nell’accumulare abbastanza risparmio. Richiede un nuovo modo di utilizzarlo.
Il dilemma del decumulo
Il World Economic Forum parla di “dilemma del decumulo”: secondo i dati del “Global Retail Investor Survey” del WEF e dello studio “Spending and Investing in Retirement” di BlackRock, negli Stati Uniti il 44% degli individui teme di sopravvivere ai propri risparmi nonostante, anche vent’anni dopo il pensionamento, conservi generalmente ancora l’80% del capitale accumulato. Un comportamento spiegato solo in parte dal desiderio di lasciare un’eredità: per il WEF, molti pensionati non sanno con certezza quanto possano spendere senza rischiare di esaurire le proprie risorse. Con il progressivo passaggio dai sistemi a prestazione definita a quelli a contribuzione definita, una quota crescente della responsabilità di trasformare il capitale accumulato in un reddito sostenibile ricade sul singolo individuo. È qui che il decumulo diventa una delle sfide centrali dell’economia della longevità.
Tratto dalla Rivista FundsPeople n. 107.