La sostenibilità resta un tema centrale per gli investitori di lungo periodo. Ne è prova il fatto che anche nella terza edizione del report di Mefop dedicato al tema, emerge un’integrazione ESG molto diffusa, ma non uniforme. Lo studio, a cura di Maria Dilorenzo, Sofia Mencarelli, Antonello Motroni e Daniela Vitale, fotografa un panorama in cui i fondi pensione (siano essi negoziali, aperti o preesistenti) si inseriscono in uno schema strutturato e definito anche da un punto di vista normativo. Diverso il discorso per le casse di previdenza, la cui incorporazione della sostenibilità negli investimenti risulta in gran parte volontaria (ma non per questo meno avanzata).
La sostenibiità nei fondi pensione
Nel dettaglio delle forme di previdenza complementare, lo studio ha coinvolto un campione di 73 fondi: 33 negoziali (tutti), 20 preesistenti e 20 aperti. In termini di attivo netto destinato alle prestazioni (ANDP) il campione somma 165 miliardi di euro (circa il 91% del totale delle forme considerate a dicembre 2024, data a cui risale l’ultima documentazione a livello di entità prevista da SFDR e SDR2).
Per quanto riguarda i fondi pensione negoziali in 27 integrano i rischi di sostenibilità negli investimenti e di questi in 24 (il 73%) lo fanno in tutte le linee di investimento. Più ridotta l’attività nei fondi pensione preesistenti: integrano i rischi di sostenibilità in dieci e la metà soltanto in alcune linee di investimento.
Emerge come l’integrazione dei rischi di sostenibilità riguardi il 79% dei comparti dei fondi negoziali, il 95% di quelli dei fondi aperti e il 56% dei comparti dei fondi preesistenti. Nei fondi negoziali e preesistenti l’approccio resta spesso qualitativo o “indiretto”, tramite politiche dei gestori, criteri di selezione o sistemi generali di risk management.
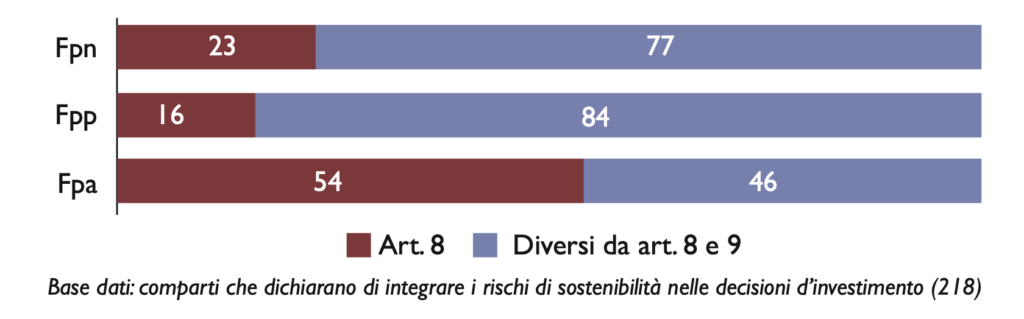
L’integrazione ESG non coincide necessariamente con una classificazione SFDR più ambiziosa. Tra i comparti che integrano i rischi di sostenibilità, una quota molto elevata resta infatti fuori dagli articoli 8 e 9: 84% nei preesistenti, 77% nei negoziali e 46% negli aperti. Per Mefop, soprattutto nelle forme occupazionali, l’integrazione dei rischi rappresenta quindi anche un modo per presidiare la sostenibilità senza adottare classificazioni più stringenti.
Integrazione dei rischi di sostenibilità nelle decisioni d’investimento e tipologie di comparti (%)
Integrazione dei PAI
Sui PAI emerge invece un forte divario tra fondi contrattuali e fondi aperti. Soltanto tre forme pensionistiche occupazionali considerano i Principal Adverse Impacts, mentre sono 16 su 17 tra le società istitutrici di fondi aperti. La ragione principale per non considerarli resta la qualità insufficiente di dati e metodologie; pesano anche l’assenza o i limiti delle policy ESG e la difficoltà di integrare i PAI nelle convenzioni di gestione. La mancanza di differenze in tal senso rispetto alla rilevazione del 2023 va valutata, sottolineano da Mefop, “va valutata anche alla luce del dibattito sugli effetti della SFDR e sulle possibili migliorie da apportare che è sfociato nella proposta di revisione del regolamento presentata a novembre 2025”.
I PAI privilegiati sono soprattutto ambientali (nel 57% delle scelte di prioritizzazione) in particolare in merito all’esposizione ai combustibili fossili, all’impronta di carbonio e all’intensità di emissioni GHG. Sul fronte sociale spiccano esposizione ad armi controverse, violazioni del Global Compact ONU/OCSE e investimenti in Paesi soggetti a violazioni sociali. “Essendo limitato il numero di forme pensionistiche negoziali e preesistenti che prevedono di prendere in considerazione i PAI, ne consegue che anche il numero di comparti per cui tale pratica risulta dichiarata non sono troppo numerosi”, si legge ancora nel report.
Comparti e compliance SFDR
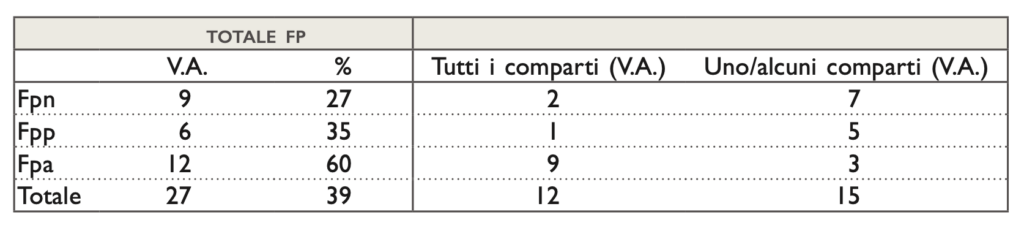
I comparti “sostenibili” restano una minoranza e sono tutti articolo 8 SFDR: 82, pari al 30% dei 276 comparti analizzati. Non risulta invece alcun comparto articolo 9 SFDR. In tutto, 27 fondi pensione, cioè il 39% del campione, offrono almeno un comparto art. 8 o 9 (“sostanzialmente in linea con la precedente rilevazione”); la quota sale al 60% tra i fondi aperti, contro il 27% dei negoziali e il 35% dei preesistenti.
Anche dove c’è un art. 8, la quota effettivamente investita in “investimenti sostenibili” ai sensi SFDR è contenuta. Solo 27 degli 82 comparti art. 8 dichiarano una quota minima di investimenti sostenibili. Mefop stima circa 2 miliardi di euro, pari appena all’1,9% del patrimonio complessivamente considerato. Inoltre gli investimenti ambientali conformi alla Tassonomia UE risultano ancora poco diffusi
Fondi pensione con comparti art. 8 e 9
La sostenibilità nella casse di previdenza
Per le casse di previdenza, il messaggio è diverso. Anche per questa terza edizione dell’Osservatorio Mefop sulla sostenibilità, per queste entità è stata effettuata una mappatura dei canali web, completata a dicembre 2025. In questo caso la comunicazione pubblica è molto meno strutturata, perché manca un quadro regolamentare uniforme analogo a SFDR e SRD 2.
Il dato più interessante è che solo tre casse su 16, il 19%, hanno una sezione web dedicata alla sostenibilità, e appena due la rendono direttamente accessibile dalla home page. La tendenza, però, è quella di spostare le informazioni ESG dentro la documentazione di governance e trasparenza: in dieci casse su 16 la sezione “Trasparenza” contiene ormai documenti relativi a patrimonio, gestione finanziaria o sostenibilità.