Eduardo Roque, director de Renta Fija de Bestinver, resume en una frase el cambio de régimen del mercado de bonos: la rentabilidad ya no está en el crédito, está en el activo libre de riesgo. Sobre esa lectura ha construido un posicionamiento. Consiste en aumentar la sensibilidad a tipos concentrándola en el dos años alemán. Además, mantiene la cartera de crédito deliberadamente conservadora a la espera de una ampliación de diferenciales que todavía no ha llegado.
Es una apuesta explícita contra lo que descuenta el mercado, y tiene coste: el tramo corto es precisamente el que más sufriría si el Banco Central Europeo acabara subiendo tipos por encima de lo que ya descuenta el mercado. "Estamos sufriendo con la duración", reconoce el gestor al arrancar la conversación.
De dónde viene realmente ese 4%
El punto de partida es aritmético. Roque toma el índice de deuda corporativa europea exfinanciera. Tiene una TIR del 4,10%, de cartera y bruta antes de comisiones, y la descompone: 0,84% es diferencial de crédito y 3,26% activo libre de riesgo. El dato invierte la lógica que funcionó en 2022. En ese año, lo que pagaba era el spread.
"Lo que te está verdaderamente dando ahora TIR no es el spread, es el libre de riesgo", sintetiza. De ahí deriva la conclusión: "Por ello lo que estamos haciendo es ir aumentando paulatinamente la duración de tipos mientras que en crédito nos mantenemos cautos, esperando una ampliación del diferencial".
El dos años gana por descarte, no por convicción en la parte larga
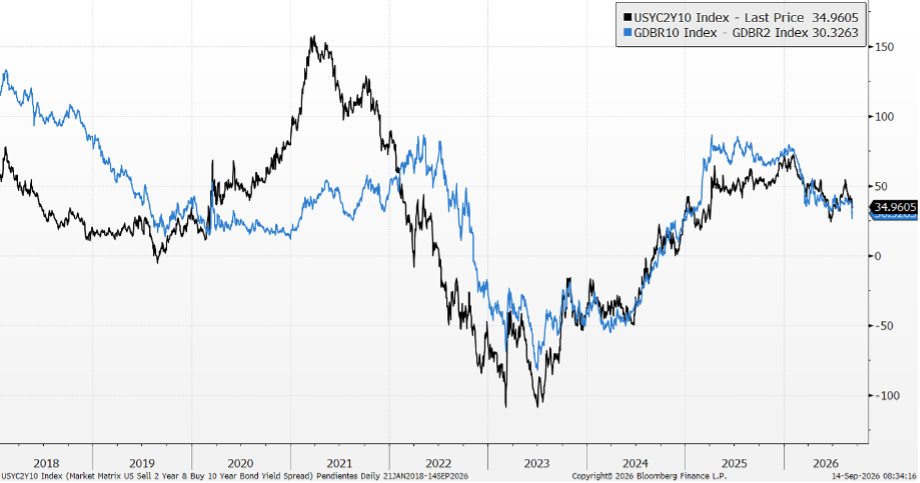
El activo libre de riesgo de esta casa, de óptica europea, es la deuda pública alemana. Y dentro de la curva alemana compra el tramo corto, porque la pendiente entre el dos y el treinta años se ha aplanado hasta el entorno de 70 puntos básicos.. "No te están pagando mucho por irte muy largo de la curva", resume.
La explicación está en lo que el mercado tiene metido en precio. Los swaps de tipos a un día descontaban el 11 de septiembre un 84,3% de probabilidad de subida en octubre, un tipo implícito del 2,82% en diciembre y un techo del 3,22% que no se alcanzaría hasta el verano de 2027. No son tres subidas inmediatas, sino un ciclo escalonado a lo largo de nueve meses, y ese perfil ha castigado más al dos años que al diez o al treinta. Ese es el hueco que Bestinver aprovecha, porque considera excesivo el escenario completo: "Nos parece demasiado lo que está descontando".
Pendiente de la curva 2/10 USA (línea negra) y Alemania (línea azul)
Tres fuerzas empujan las tires, y solo una es reversible
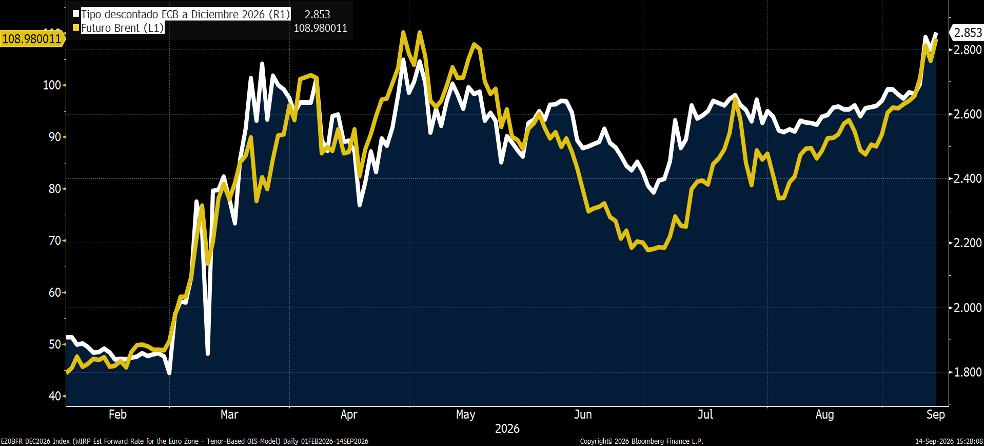
Roque separa tres factores. El primero es coyuntural y, en su opinión, dominante: el crudo en el entorno de los 105 dólares por barril a raíz del conflicto en Irán. El barril tocó suelo en 68 dólares el 1 de julio, con el tipo implícito de diciembre en el 2,27%. Ambos han subido en tándem desde entonces. Es también el más reversible. Sin embargo, eso hace depender la tesis de una variable geopolítica que ningún gestor controla.
El segundo es el volumen de déficit y deuda, que no se paga igual en todas partes. Alemania mantiene una deuda sobre PIB en el entorno del 64% y ya la corrigió tras la pandemia, así que su plan expansivo en defensa e infraestructuras no le inquieta: "Que Alemania se vaya al ochenta y pico por ciento otra vez no me parece que tenga ningún tipo de riesgo". El contraste lo pone Francia, "totalmente incapaz de hacer una política consensuada para bajar el déficit".
El tercero es técnico: con la reducción de los balances de los bancos centrales ha desaparecido el comprador de último recurso. Por eso, "es lógico que cueste un poquito más encontrar compradores".
Correlación del precio del petróleo y tipos descontados del BCE
El crédito no se ha enterado, y ese es el problema
Si el coste de capital sube, la pregunta natural es por qué el crédito y la bolsa aguantan. Roque no discute la objeción: "Totalmente de acuerdo contigo". La resistencia se apoya en unos resultados empresariales sólidos. Sin embargo, no considera razón suficiente para pagar los diferenciales actuales.
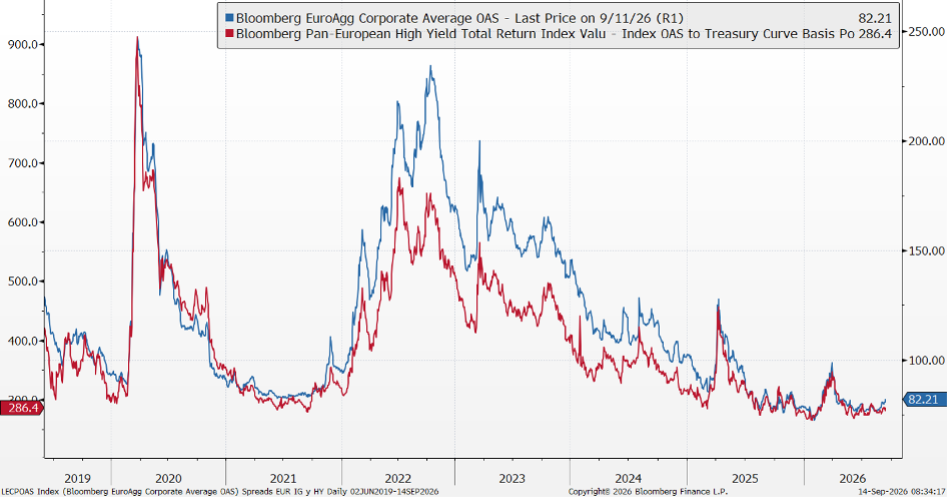
El investment grade cotiza 80 puntos básicos sobre Alemania y el high yield, 285, niveles solo vistos, en los últimos años, en los mínimos de 2019 y 2021, y ni el estallido del conflicto en marzo produjo una ampliación reseñable. De ahí que la casa lleve desde 2025 reduciendo riesgo: "Estamos con la escopeta cargada para cuando el crédito empiece a sufrir, empezar a comprar activos".
Diferenciales de bonos corporativos Investment Grade (línea azul) y High Yield (línea roja)contra la deuda pública alemana
Una rentabilidad negativa hoy no significa lo mismo que en 2022
Una cartera investment grade con una TIR superior al 4% devolvería esa rentabilidad en un año si los precios no se movieran. Esto contrasta con el 0,3% que ofrecía la misma cartera con los tipos a cero. Bestinver Renta acumula en el año un -0,5% aproximadamente, mientras su TIR ha pasado del 3,30% al 4,60%. El resultado realizado ha empeorado y la rentabilidad esperada ha mejorado a la vez. "Es hambre para hoy y pan para mañana". La contrapartida, que Roque asume, es que ese carry permite tolerar más riesgo. Sin embargo, no garantiza que el precio deje de caer.
La condición de salida no es un nivel de TIR. Roque la sitúa en el momento en que los bancos centrales moderen el discurso, el mercado retire subidas y la curva gane pendiente. "Nos irá bien en nuestro posicionamiento y empezaremos a cambiar más hacia el largo plazo".