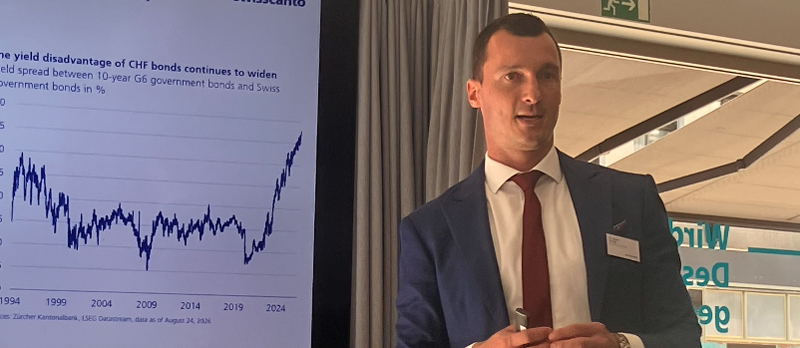
En un contexto de mercado complejo por las subidas de tipos, la inflación persistente y la incertidumbre geopolítica, la visión de Swisscanto para el segundo semestre sigue siendo positiva, respaldada por la resiliencia de la economía y las inversiones relacionadas con la inteligencia artificial. En la cartera multiactivo, la gestora mantiene una sobreponderación en renta variable y ve con buenos ojos las oportunidades vinculadas a la IA, mientras que los bonos gubernamentales globales, a pesar de la actual volatilidad en el segmento, representan el principal elemento de diversificación en caso de sorpresas negativas o de un deterioro del escenario. Y con una perspectiva de largo plazo, también una parte de exposición al franco suizo (aunque la divisa atraviesa una fase de debilidad) puede contribuir a estabilizar la rentabilidad en momentos de mayor turbulencia. Esta es la visión presentada por Roger Rüegg, responsable de Multi Asset Solutions de Swisscanto/ZKB, durante un encuentro con la prensa especializada en la sede central de Zürcher Kantonalbank (ZKB) en Zúrich.
El posicionamiento de la cartera de renta fija
Según Rüegg, el franco sigue siendo una divisa estructuralmente fuerte, pero a corto plazo el amplio diferencial entre los tipos suizos y los de los principales mercados globales, junto con la orientación acomodaticia del Banco Nacional Suizo (BNS), está favoreciendo su depreciación. “Hoy el momentum del franco es negativo y no conviene ir contra esta tendencia”, afirma el experto.
Mientras la Fed y el BCE afrontan un ciclo de subidas de tipos, en su última reunión de septiembre el BNS mantuvo el tipo de referencia sin cambios en el 0% por quinta vez consecutiva. La inflación suiza, a diferencia de lo que ocurre en EE.UU. y en la zona euro, sigue siendo muy contenida. En consecuencia, el bajo nivel de los tipos limita fuertemente la rentabilidad disponible en el mercado doméstico: el bono suizo a diez años se sitúa ligeramente por encima del 0,5%. “De hecho, en los bonos suizos no hay mucho rendimiento que obtener”, observa Rüegg. Distinto es el papel de la divisa, que mantiene un potencial valor defensivo en las carteras. “Desde el punto de vista de un inversor europeo, mantener una parte de francos suizos en cartera puede tener sentido. Sobre todo en momentos de crisis, como en 2022, el franco suizo desempeñó un papel estabilizador”, afirma.
Según Rüegg, además, los rendimientos suizos son inusualmente bajos en relación con lo que sugerirían los fundamentales macroeconómicos. “Creo que hoy una de las operaciones de carry trade más extendidas ya no es contra el yen, sino contra el franco suizo”, observa. Es una dinámica que, en su opinión, explica parte de la reciente debilidad de la divisa, aunque sin poner en cuestión su fortaleza estructural, respaldada por la estabilidad política e institucional del país y la baja deuda pública (la ratio de deuda sobre PIB de Suiza ronda el 40%, frente a más del 125% en EE.UU.).
En crédito corporativo global, Swisscanto mantiene en cambio una infraponderación. “Los diferenciales están muy comprimidos y la rentabilidad adicional ofrecida por el crédito puede erosionarse rápidamente en caso de correcciones bruscas, lo que no lo convierte en el segmento más interesante para asumir riesgo”, explica el experto. La gestora mantiene, en cambio, una sobreponderación en bonos gubernamentales globales, considerados el principal elemento de diversificación en caso de recesión.
Todo ello, a pesar de la reciente volatilidad en el segmento y de que la rentabilidad del bono estadounidense a diez años se sitúa por encima del 5%. “Si la operación vinculada a la IA perdiera algo de fuerza, dentro de una estrategia multiactivo el segmento en el que todavía se podrían obtener rentabilidades interesantes sería el de los títulos de deuda pública”, afirma Rüegg. “Esto no significa que estemos posicionados para una recesión, al contrario, seguimos siendo constructivos sobre las perspectivas. Sin embargo, seguimos queriendo mantener algunos elementos de diversificación en cartera. En este segmento, existe un interés particular por los bonos gubernamentales australianos y también resultan interesantes los bonos de los mercados emergentes, especialmente los denominados en moneda local”.
La resiliencia de la economía y la IA sostienen la sobreponderación en renta variable
Europa muestra señales de recuperación, pero es la economía estadounidense, sorprendentemente resiliente ante las subidas de tipos, la que sigue siendo el área más fuerte en términos de crecimiento. “El principal motor son las inversiones en IA, que es uno de los factores clave que nos mantiene constructivos de cara a la segunda mitad del año”, afirma Rüegg.
El experto considera además excesivas las expectativas sobre los tipos estadounidenses: el mercado descuenta un aumento de alrededor de un punto porcentual del tipo de la Fed en el plazo de un año, un escenario que considera demasiado agresivo. “A pesar de que el nivel más elevado de los tipos representa un viento en contra, seguimos sobreponderados en renta variable en virtud de unos fundamentales muy sólidos. Los beneficios empresariales siguen siendo fuertes y la economía continúa mostrando resiliencia”, destaca Rüegg. Tampoco las elecciones de mitad de mandato deberían modificar sustancialmente este escenario: “Una vez conocido el resultado, desaparecerá una fuente de incertidumbre, y esto tiende a ser siempre favorable para los mercados”, afirma.
La IA se considera una fuerza transformadora capaz de generar importantes ganancias de productividad y ya está impulsando un ciclo significativo de capex. “Los analistas esperan que el flujo de caja libre generado por el negocio de la IA, en particular por los hyperscalers, aumente de forma relevante, mientras que el mercado incorpora expectativas de una mayor productividad futura”, explica el experto. El número de empresas estadounidenses que integran la IA en sus procesos está aumentando significativamente; sin embargo, el escenario no está exento de riesgos. “Algunas empresas no serán capaces de recuperar todo lo que están invirtiendo hoy. Y es precisamente aquí donde la gestión activa puede marcar la diferencia”, explica.
El interés del gestor también sigue siendo elevado por la renta variable de los mercados emergentes, que continúa considerando una de las áreas más interesantes de la cartera. “Hemos experimentado algunas correcciones a lo largo del año, por ejemplo en Corea y en otros segmentos de los mercados emergentes, que han vuelto a hacer más atractivas algunas valoraciones. Naturalmente, las expectativas siguen siendo elevadas y el movimiento alcista ya ha sido significativo, pero los emergentes siguen siendo una de nuestras posiciones favoritas”, afirma.